

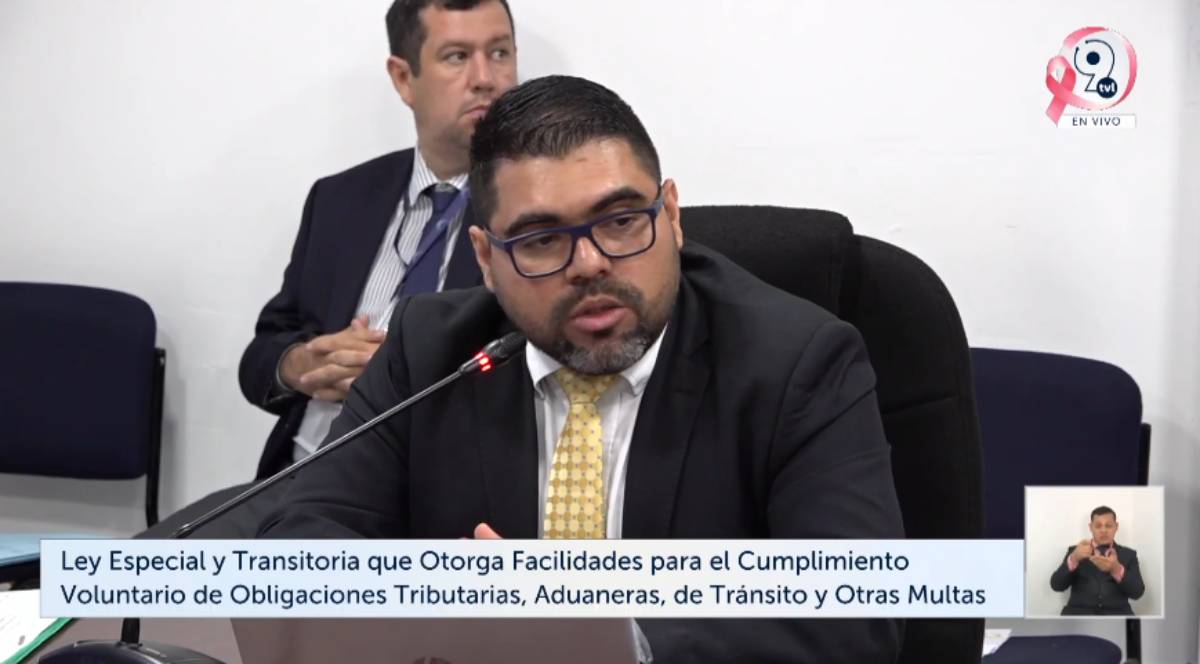
EL SALVADOR.- La Comisión de Hacienda y Especial del Presupuesto avaló este lunes el proyecto de amnistía fiscal 2026, que contempla la exoneración de multas, intereses y recargos por deudas tributarias y aduaneras, pero no del capital de los impuestos pendientes de pago, explicó el director general de Impuestos Internos del Ministerio de Hacienda, Marvin Esaú Sorto.
Sorto indicó que la iniciativa también incluye la exoneración de recargos por multas de tránsito y otras sanciones impuestas por instituciones estatales, sin eliminar el monto original de las multas.
Beneficios para los contribuyentes
El director general explicó que la propuesta busca facilitar el pago de las obligaciones pendientes de los contribuyentes que, por diferentes motivos, no han cumplido sus compromisos fiscales.
Según el funcionario, el 71 % de la recaudación obtenida mediante la amnistía anterior correspondió a pequeños contribuyentes, entre ellos panaderos, mecánicos, emprendedores y personas que desconocían su obligación de presentar la declaración del impuesto sobre la renta.
La amnistía fiscal de 2025 benefició a 56,195 contribuyentes. Del total de la recaudación, el 71 % correspondió a pequeños contribuyentes, el 15 % a medianos y el 14 % a grandes contribuyentes.
Sorto señaló que el Estado busca recuperar recursos correspondientes a impuestos pendientes de pago y que los contribuyentes puedan disponer de capital para reinvertir en sus negocios, adquirir o vender propiedades y mantener sus operaciones.
Además, indicó que en la amnistía anterior más de $60 millones quedaron reinvertidos en la economía nacional.
Quiénes podrán acogerse
El proyecto contempla beneficios para contribuyentes con procesos pendientes ante la Dirección General de Impuestos Internos, la Dirección General de Aduanas, el Tribunal de Apelaciones de los Impuestos Internos y de Aduanas, la Fiscalía General de la República y las instancias de lo Contencioso Administrativo y la Sala de lo Constitucional.
También incluye casos relacionados con declaraciones de impuestos presentadas sin pagar el monto liquidado, declaraciones omitidas, saldos a favor superiores a los correspondientes y pagos inferiores a los tributos adeudados.
La propuesta abarca a contribuyentes en procesos de fiscalización, audiencias y apertura a pruebas, así como a quienes tengan resoluciones de tasación pendientes de impugnación o multas que todavía no cuenten con una resolución firme.
En materia aduanera, podrán acogerse quienes no hayan presentado declaraciones de mercancías o las hayan presentado con omisiones o inexactitudes, sin pagar los Derechos Arancelarios a la Importación (DAI) y otros impuestos relacionados con operaciones de importación y exportación. También se incluyen casos en proceso de verificación por las unidades de fiscalización de la Dirección de Aduanas.
La iniciativa contempla, además, deudas de amnistías anteriores cuyos pagos quedaron pendientes, obligaciones relacionadas con el impuesto sobre la renta con mandamientos de pago vencidos y casos correspondientes a períodos anteriores cuyo plazo para declarar o liquidar venció hasta septiembre de 2026.
Sorto agregó que podrán acogerse contribuyentes con procesos administrativos o judiciales pendientes, incluidos casos remitidos a la FGR por presuntos delitos de defraudación al fisco, siempre que no exista una sentencia definitiva del juez competente. Para las obligaciones bajo competencia penal, la autoridad judicial o fiscal deberá informar a la administración tributaria el monto de los tributos en proceso.
Multas de tránsito y otras instituciones
El director de Impuestos Internos aclaró que el proyecto no busca eliminar las multas impuestas por infracciones de tránsito hasta el 30 de septiembre de 2026, sino únicamente sus recargos.
La misma disposición se plantea para multas impuestas por otras instituciones del Estado: la exoneración correspondería a intereses y recargos, no al monto de la sanción original.
En los casos de multas que ya cuenten con una resolución firme, Sorto indicó que estas continuarán su debido proceso, sin que se solicite su exoneración.
La iniciativa también contempla que no se impongan determinadas multas por incumplimientos formales, como no actualizar la dirección para recibir notificaciones o no nombrar auditor fiscal, cuando los contribuyentes regularicen esas obligaciones durante la vigencia del decreto.
Retenciones, desistimientos y pagos a plazos
La propuesta incluye la exoneración de multas, intereses y recargos relacionados con anticipos, retenciones o percepciones del impuesto al valor agregado (IVA), así como retenciones del impuesto sobre la renta que no se hayan enterado al fisco o que se hayan efectuado por cantidades inferiores a las correspondientes.
También contempla casos de desistimiento parcial o total de procesos administrativos o contenciosos. Según Sorto, un contribuyente podría desistir de una parte de los hallazgos determinados por la fiscalización, pagar los impuestos correspondientes y continuar la disputa sobre los demás puntos ante la instancia que considere pertinente.
Para quienes necesiten un plazo de pago, la Dirección General de Tesorería podrá autorizar hasta nueve cuotas mensuales. La primera equivaldrá al 10 % del impuesto complementario adeudado y las ocho restantes se pagarán de manera sucesiva cada mes.
Los pagos podrán efectuarse en moneda de curso legal, mediante cheques certificados, de caja o de gerencia a nombre de la Dirección General de Tesorería, tarjetas de crédito o débito aceptadas por esa dependencia y notas de crédito del Tesoro Público.
Plazo para acogerse
Sorto indicó que los contribuyentes podrán solicitar los beneficios hasta el 11 de diciembre de 2026, de acuerdo con el plazo establecido en el proyecto.
El funcionario pidió a los diputados aprobar la iniciativa y sostuvo que la exoneración de multas, intereses y recargos permitiría a los contribuyentes regularizar sus obligaciones sin perdonar el capital tributario adeudado.