

La medida establece que los aguinaldos y compensaciones adicionales en efectivo de hasta $1,500 no estarán sujetos a retención del Impuesto sobre la Renta.
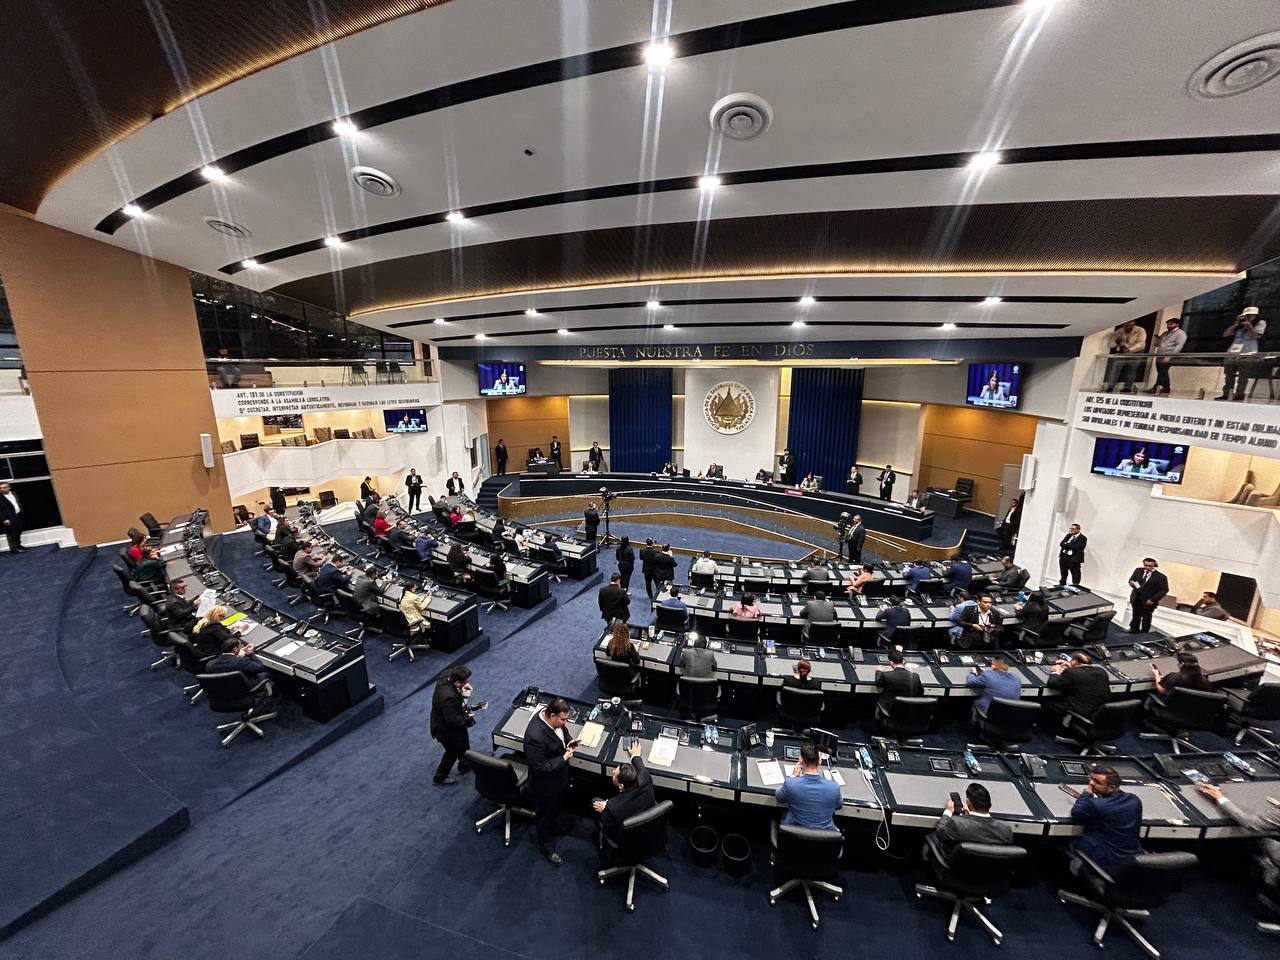
EL SALVADOR.- La Asamblea Legislativa aprobó por unanimidad las disposiciones transitorias que declaran como renta no gravable los aguinaldos y la compensación adicional en efectivo hasta un límite de $1,500 durante el ejercicio fiscal 2026.
Con la medida, los trabajadores que reciban un aguinaldo igual o menor a $1,500 no estarán sujetos a la retención ni al pago del Impuesto sobre la Renta correspondiente a ese ingreso.
La disposición será aplicable únicamente a los aguinaldos que sean pagados entre el 1 de octubre y el 20 de diciembre de 2026.
El decreto señala que esta medida busca otorgar un tratamiento fiscal que contribuya a mantener la capacidad adquisitiva de las familias salvadoreñas, especialmente durante el período en que los trabajadores reciben esta prestación económica adicional.
Actualmente, el numeral 16 del artículo 4 de la Ley del Impuesto sobre la Renta establece un tratamiento no gravable para los aguinaldos hasta un monto determinado con base en salarios mínimos del sector comercio y servicios. La nueva disposición establece un límite específico de $1,500 para el ejercicio fiscal 2026.
En caso de que un trabajador reciba un aguinaldo superior a $1,500, el monto que exceda ese límite sí estará sujeto a la retención y al pago del Impuesto sobre la Renta que corresponda. Para el cálculo, se deberá deducir primero el monto de $1,500 declarado como no gravable.